
觀點

新聞時事
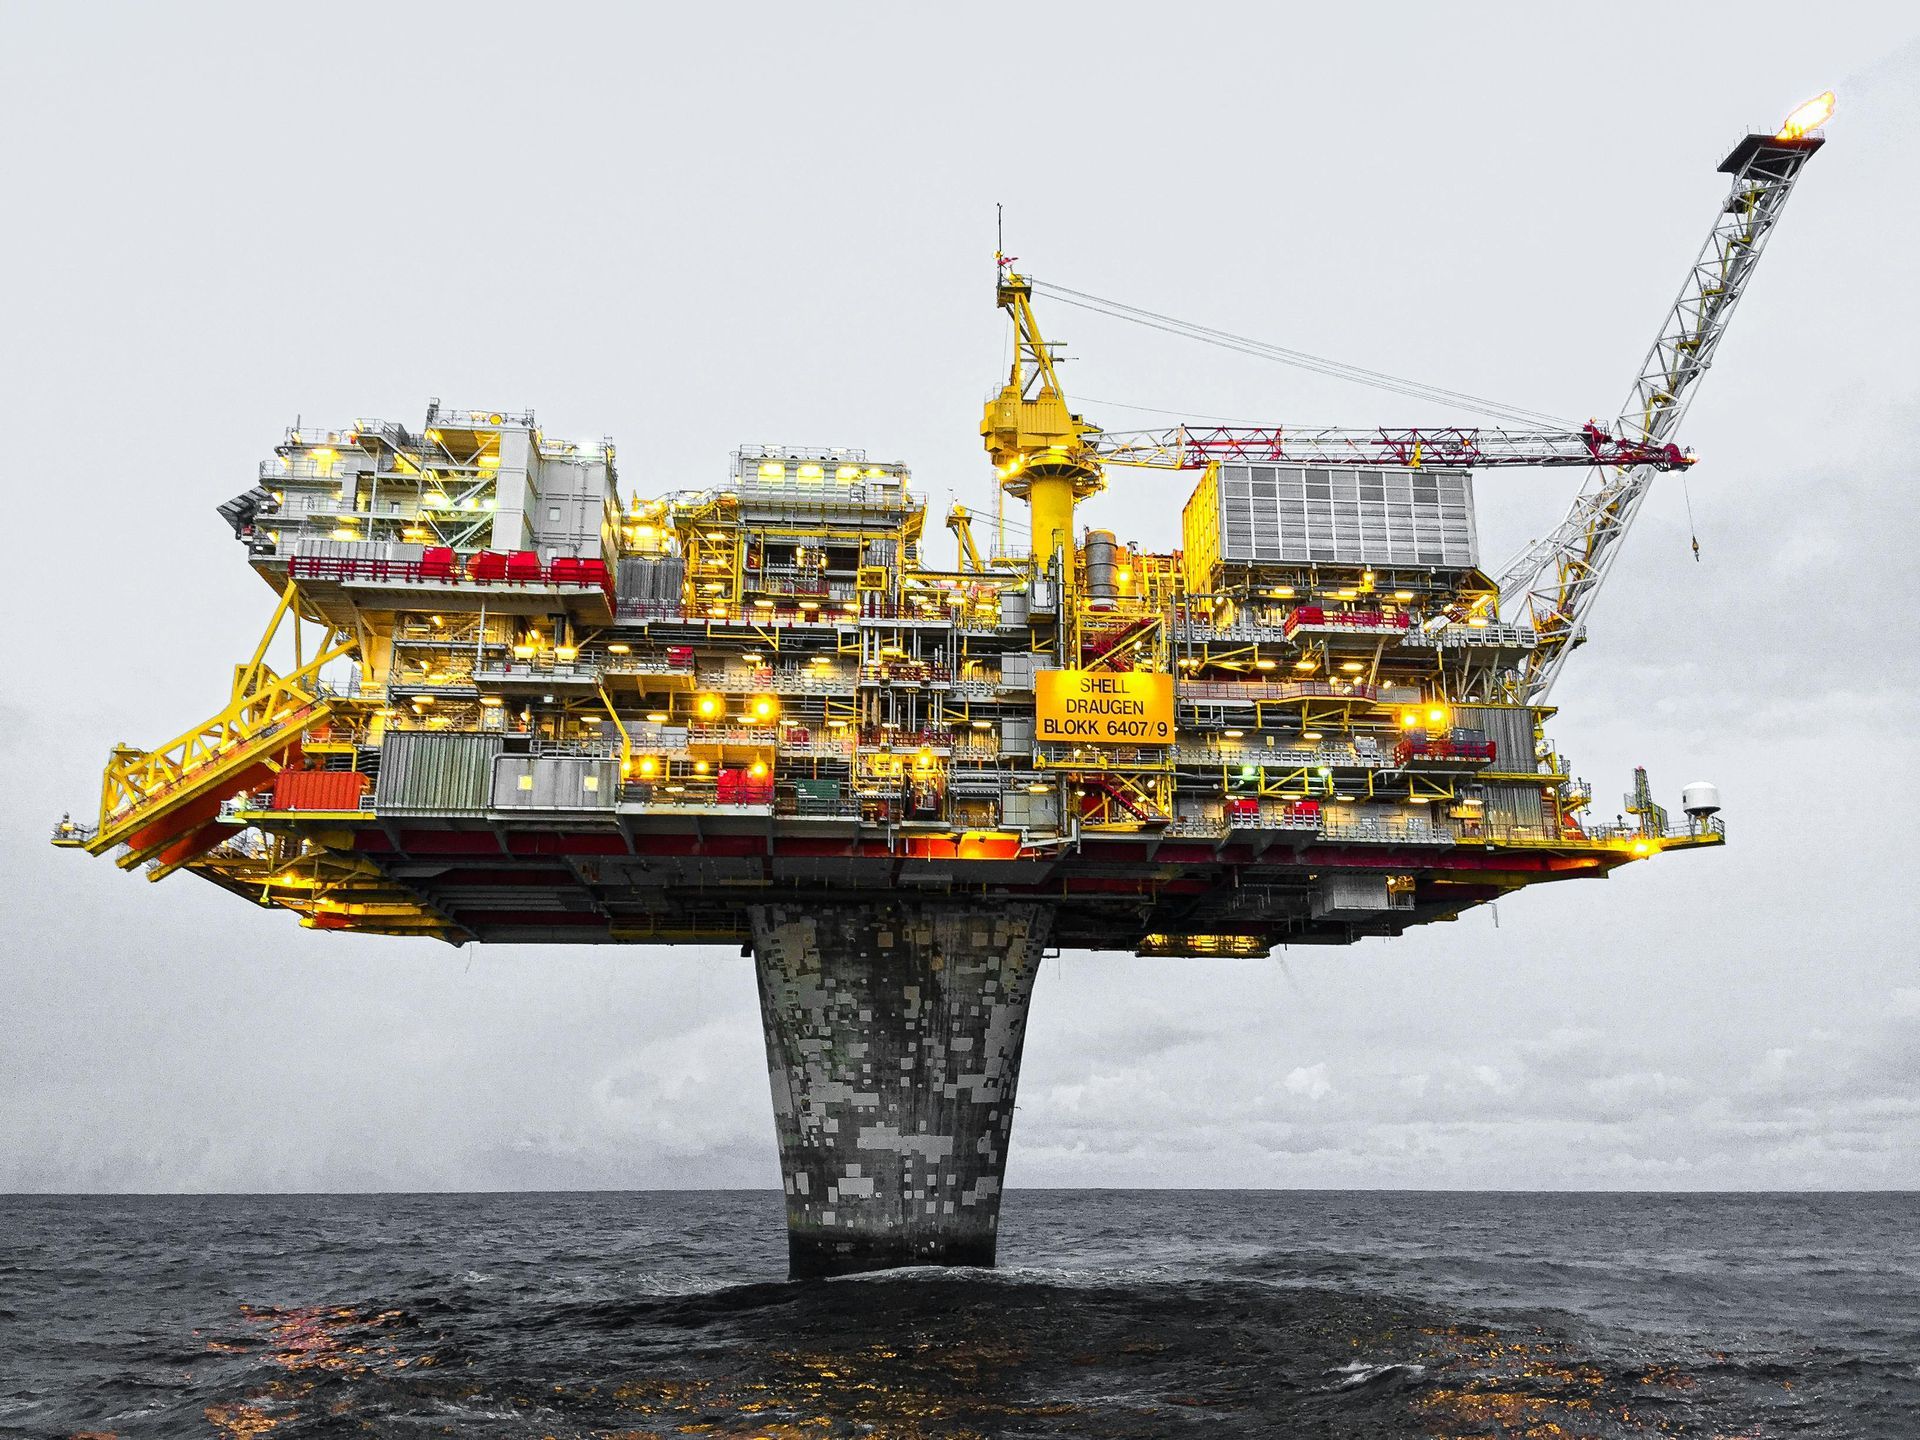
2026/03/09 新聞評論 Investing.com: Oil prices tempered early gains on Monday after a report said the G7 countries will discuss a possible joint release of emergency reserves 摘要 2026 年 3 月 9 日,全球原油價格在週一早盤交易中大幅飆升。 布蘭特原油(Brent) 一度跳漲超過 20%,觸及每桶 111.04 美元 的高點,而 WTI 原油 漲幅也相當顯著,市場情緒極度不安。 核心驅動因素 軍事行動升級: 美國與以色列對伊朗的軍事衝突進入第十天。週末期間,空襲首次擊中了德黑蘭及阿爾伯茲省(Alborz )的伊朗石油設施,直接導致供應中斷風險升溫。 荷姆茲海峽封鎖: 隨著伊朗實際上關閉了全球最重要的石油過境點——荷姆茲海峽(全球約 20% 石油供應經此運輸),市場對長期斷供的擔憂達到頂點。 產油國減產: 由於海峽關閉導致原油無法運出,阿拉伯聯合大公國(UAE)、科威特及伊拉克等周邊主要產油國因儲油空間飽和,已開始被迫削減產量。 經濟與政治影響 分析師警告: 澳盛銀行(ANZ)與高盛(Goldman Sachs)指出,目前情勢已超過「最壞情況」。高盛警告,若封鎖持續,布蘭特原油可能在月底 前觸及每桶 150 美元,這將引發全球性的通膨 衝擊。 川普政府表態: 美國總統川普(Donald Trump)在社群平台上表示,雖然油價處於高位,但這是徹底消除伊朗核威脅、確保美國與世界長久安全所必須支付的「微小代價」。他預測一旦軍事目標達成,油價將迅速回落。 市場反應: 能源價格的劇烈波動引發亞太地區股市集體下挫,市場資金正迅速轉向黃金等避險資產。
2026/02/26 新聞評論 Digitimes: NVIDIA黃仁勳金句連發 神祕新晶片、矽光子、電力估成GTC三焦點 摘要 NVIDIA 年度大會 GTC 2026 即將於 3 月中旬盛大登場!執行長黃仁勳不僅將對「AI 泡沫疑慮」信心喊話,更預計宣布 Vera Rubin 平台 AI 晶片已進入量產,宣告 AI 運算正式邁向「思考與推理」的全新時代。 針對本次 GTC 大會,產業界預估將有以下三大核心看點: 看點一:發布「震驚世界」的神祕晶片,3D IC 或成焦點 黃仁勳日前預告將推出效能與設計大躍進的神祕晶片。市場推測,除了可能完整揭露採用台積電 N3P 製程、導入小晶片(Chiplet)與 HBM4 記憶體的 Rubin 架構強化版細節,或預告 2028 年 Feynman 架構之外;更有矽谷工程師分析,這款神祕晶片極可能是在 GPU 頂部堆疊記憶體的 3D IC 技術。 看點二:2026 定調為「矽光子商轉元年」 突破傳輸瓶頸 AI 資料中心的限制已從算力轉移至「資料傳輸效率」。NVIDIA 全力推動以光訊號取代電訊號的「矽光子技術」,不僅能提升頻寬,更能大幅降低能耗與散熱壓力。預期 GTC 將釋出更清晰的導入時程藍圖。台灣半導體聚落(如擴建中的竹北實驗室)與台積電的緊密合作,已成為 NVIDIA 布局矽光子與 CPO(共同封裝光學)產業鏈的最重要基地。 看點三:算力戰升級為能源戰 「電力」決定 AI 能走多遠 「影響 AI 發展的將不是晶片,而是電力。」黃仁勳近期多次強調,AI 競賽已進入系統工程與能源競爭階段,穩定且低成本的電力供應將決定部署速度與國家競爭力。他甚至表態核能是非常好的選擇,呼籲各界正視能源問題。預期「能源挑戰」將是本次 GTC 各方高度關注的主軸議題。 總結 從晶片架構的突破、光電融合的基礎設施升級,再到宏觀的能源戰略佈局,NVIDIA 正在為下一世代的 AI 發展制定全方位的標準與藍圖。
2026/02/02 新聞評論 FUTUBULL: 金銀價格慘遭重挫,各界屏息關注週一中國開市。 摘要 在 2026 年 1 月底,全球貴金屬市場經歷了歷史性的動盪。受多重利空因素夾擊,黃金與白銀價格在上週五出現極端跌幅,市場情緒從先前的極度樂觀迅速轉變方向。現貨白銀下跌26%,並在20 小時內創下史上最大單日跌幅;現貨黃金則是下跌9%,為十年來最差單日表現。會產生如此巨大的變動,市場將原因歸咎於川普預計提名凱文·華許(Kevin Warsh)擔任下屆聯準會主席的消息外流,市場預期政策將趨於鷹派,激發美元指數大幅飆升,直接壓制以美元計價的貴金屬。而先前推動價格上漲的主要是來自中國的投機性資金(如私募與散戶),並非傳統的工業或避險需求。當漲勢受阻時,獲利了結引發了連鎖清算。 市場評論 目前的崩盤象徵著「投機性泡沫」的擠壓。短期內,市場將進入震盪期。如果實體節慶需求能有效對沖投機資金的流出,金價有望在調整後尋找支撐點;否則,市場可能面臨更長時間的技術性修正。
2026/01/29 新聞評論 CNBC: Chip giant ASML surges 7% as AI boom fuels record orders and upbeat 2026 guidance CNBC: Meta shares jump 10% on stronger-than-expected revenue forecast CNBC: Microsoft stock drops 7% on slowing cloud growth, light margin guidance 摘要 本周是眾多科技股發表財報與財測的黃金周,截至目前,ASML、Meta、微軟公布的上季財報營收與獲利表現皆超過市場預期,更進一步上調今年資本支出的規模,超乎分析師預期,科技股積極部署AI與基礎設備,讓市場對科技股未來前景更有信心。 ASML在去年第四季與去年全年營收皆創歷史新高,各達97億歐元與327億歐元,並在第四季的接單金額從前季的54億歐元大幅上升至132億歐元,且其中的74億歐元是EUV訂單,顯示EUV技術的訂單強勁,是主要推動營收成長的動能。預期今年第一季的銷售淨額約82至89億歐元,毛利率約51%至53%,全年總銷售淨額約340億到390億歐元。 Meta在去年第四季的營收598.9億美元、EPS 8.88美元皆超出市場預期,主要受惠廣告業務推動整體業績。對今年第一季的財測與全年的資本支出也驚艷市場,預計第一季銷售額將在535億美元至565億美元,高於市場預期514.1億美元,全年的投入在AI基礎建設、算力與人才的資本支出約1,150億美元至1,350億美元,遠高於預期的1,107億美元,是去年722億美元近2倍的規模,並預期未來幾個月將推出新模型與產品。 微軟在上季營收812.7億美元、EPS 5.16美元皆超出市場預期,資本支出375億美元,年增66%。微軟商用訂單主要由OpenAI以及Anthropic的需求推動,成長230%。商業剩餘履約義務達到 6,250 億美元,年增約 110%,其中以OpenAI簽署2,500億美元的雲端服務為最大宗。 市場評論與我們的觀點 ASML獲利創新高且大戶訂單需求強勁,使得在1/28盤後公布財報後一度大漲10%。然而,截至2025年底,積壓訂單高達388億歐元,市場擔心遠超過預期的訂單量過高,企業是否能擴張產能負擔,導致當天最終下跌2.18%。 Meta的業績與財測亮眼,並增加投入AI的資本支出,1/28盤後公布財報後一度大漲11%。 儘管微軟財報超出預期,但因為雲端業務的成長從前一季的40%略為下降至39%,也低於分析師預期的39.4%,故在1/28盤後公布後股價一度下跌6%。 我們認為,截至本週公布的科技巨頭財報顯示,其基本面多數仍維持正向,AI 需求持續推升企業業績表現,大型雲端服務供應商(CSP)亦持續積極擴建資料中心,以強化算力規模與模型開發環境。隨著 AI 部署規模不斷擴大,我們認為,支撐 AI 運作的能源供給,以及 AI 應用端的實際落地,將成為企業未來發展的核心重點。考量水資源與電力供給具有限制性,在 AI 硬體與軟體逐步落地後,如何創造並確保穩定且充足的電力資源,將成為 AI 長期運作的關鍵;同時,AI 應用能否為企業帶來實質現金流回報,也將是檢視 AI 投資成效,並影響市場對 AI 浪潮評價的關鍵因素。
2026/01/08 新聞評論 Reuters: Nvidia CEO Huang says next generation of chips is in full production 摘要 輝達執行長黃仁勳在今年的CES中,展示最新的Vera Rubin平台,並且宣布已進入量產階段。與以往不同的是,過去發表新產品是整體的運算平台沿用前一代的規模,升級某幾顆關鍵的AI晶片,讓整體效能與功耗大幅改善。然而,有鑑於摩爾定律的放緩,這次輝達設計六款在新平台上運行的晶片,並且整合至Vera Rubin平台,除了最受矚目的Vera CPU、Rubin GPU,也增加ConnectX-9 網卡、Spectrum-X光乙太網交換晶片、BlueField-4 DPU、NVLink-6 交換晶片,透過六款晶片的深度整合,讓Vera Rubin整體效能相對上一代Blackwell顯著提升,也大大降低功耗與工程設計的成本。 市場評論與我們的觀點 黃仁勳同時提及目前的AI痛點是上下文和情境的記憶體空間不足,是發展AI推論的一大瓶頸,為此也提出解決方案。在Vera Rubin平台,將以BlueField-4處理器為核心,負責管理AI工作時產生的「KV Cache」(鍵值緩存),擴充背後的記憶體的處存量,並且也表明,目前的記憶體與儲存晶片的市場需求仍未被滿足,在AI時代下將有巨大的成長潛能,激勵記憶體族群近期漲勢凌厲,Sandisk在1/6大漲27.56%,美光也大漲10.02%。 在AI的熱潮下,相關硬體設備需求供不應求,帶動市場資金在不同電子零組件的板塊中移動,AI相關商機從硬體至軟體,甚至是AI的落地應用皆潛力無窮,投資人除了可在硬體設備上布局,也可留意軟體面與企業、個人應用面的相關標的,找出下一個可能受惠於AI趨勢下的板塊。
2025/12/30 新聞評論 PearTree: 白銀價格遭遇 2021 年以來最大跌幅,黃金從歷史高位回落 摘要 2025年12月29日,白銀市場經歷了戲劇性的一天。受中國投資需求激增(上海溢價創歷史新高)及全球供應短缺憂慮推動,現貨白銀在亞洲時段早盤飆升至每盎司 83.63美元 的歷史新高。在這一巔峰時刻,白銀的總市值甚至一度超越了 AI 巨頭 輝達(Nvidia),成為全球市場焦點。然而,極致的漲幅隨即引發大規模獲利回吐,銀價在創高後迅速崩跌近 10%,回落至 70 美元出頭,創下 2021 年以來最大單日跌幅。儘管如此,白銀在 2025 年全年的漲幅仍高達 148%,表現遠超多數主流資產。黃金也同步在創下每盎司 4,543美元 的紀錄後出現連帶回檔。 市場評論 這波漲勢屬於貴金屬的勝利,更是市場情緒的縮影。白銀市值短暫超越輝達,象徵著市場從「虛擬AI溢價」向「實體稀缺資源」的資金轉移。當工業需求與避險屬性重疊時,傳統金屬的爆發力不亞於高科技股。這也是全球經濟正向上成長的最佳佐證。 技術性警訊: 新聞中所提及14 天相對強弱指數(RSI)長期處於 70 以上的超買區,顯示市場已極度過熱。單日10%的跌幅是典型的高槓桿洗盤,反映出白銀市場相較於黃金,具有更高、更危險的波動特性。 結構性供需仍是支撐: 儘管短期出現技術性崩跌,但支撐本輪漲勢的包括聯準會降息循環、倫敦庫存緊縮以及中國強勁的實物需求。只要結構性缺口存在,預期2026年該金屬仍舊處於長期上升軌道上。 結論 白銀目前的走勢更像是一種高風險成長股,而非傳統的穩定避險資產。對於投資者而言,在享受其驚人漲幅的同時,必須具備承受劇烈震盪的心理素質。
2025/12/18 新聞評論 Reuters: Micron forecasts blowout earnings on booming AI market, shares rise 7% 摘要 美光本季財報表現與下季財測皆超出市場預期,顯示這波由AI高效能運算推動的記憶體景氣復甦動能強勁。美光2026財年第一季營收年增57%至136.4億美元,高於市場預期的129.5億美元,且EPS為4.78美元,也優於預期的3.95美元。本季財測方面,預估營收達183億至191億美元,高於分析師預估平均144億美元,EPS預估達8.22至8.62美元,亦高於預估的4.71美元。美光強調,目前產業需求強勁,短期記憶體供給仍緊俏,預期記憶體短缺現象將持續到明年以後。 市場評論與我們的觀點 儘管近期科技股賣壓承重,但美光的財報表現激勵市場看多記憶體市況,盤後上漲約8%,同時帶動科技股盤後上漲。我們認為,當前記憶體市場因AI伺服器推動,造成供給吃緊,價格走揚,再加上隨美光、SK海力士等記憶體大廠逐漸將產能轉至高利潤產品,如高頻寬記憶體(HBM)、DDR5等,這段轉換的期間導致先進製程的記憶體與傳統消費性記憶體領域同時供不應求,儘管眾多記憶體廠有擴建新產線,但建置需要時間,短期內的記憶體需求動能仍強勁,預期將延續至2028年。
2025/12/5 新聞評論 INN: Silver Price Surges Past US$60 to Hit New All-time High 摘要 全球貴金屬市場近期迎來了歷史性的一刻,白銀價格在 2025 年 12 月 9 日強勢突破每盎司 60 美元大關,盤中最高觸及 60.56 美元,不僅創下歷史新高,更確立了其在今年金融市場中的黑馬地位。統計今年以來的表現,白銀累計漲幅已達 100%,遠超黃金約 59% 的漲幅,顯示出這項「窮人的黃金」在牛市後期的爆發力已全面超越傳統避險資產。 市場評論與我們的觀點 推動這波史詩級行情的首要動力,來自宏觀經濟環境的劇烈轉向。市場普遍預期美國聯準會(Fed)將在 12 月 10 日的會議上宣布降息,這直接削弱了美元強勢,為貴金屬提供了上漲溫床。與此同時,美國政經局勢的變化也起到了推波助瀾的作用。美國總統川普預計將提名傾向低利率政策的凱文·哈塞特(Kevin Hassett)出任下一屆聯準會主席,市場解讀此舉將開啟新一輪的寬鬆貨幣週期,旨在降低車貸與房貸成本以刺激經濟。這種對未來「廉價資金」的預期,進一步點燃了投資人對抗通膨資產的渴求。 除了宏觀政策的順風,白銀市場本身脆弱的供需結構則是支撐價格暴漲的基石。不同於黃金主要作為投資儲備,白銀擁有龐大的工業需求。受惠於全球光電(太陽能)、電動車及電網基礎設施的建設潮,2024 年工業用銀需求創下歷史新高。根據統計,全球白銀市場已連續四年出現「供不應求」的赤字狀態,2024 年的供給缺口更高達 1.489 億盎司。更令人擔憂的是庫存數據,作為主要供應國之一的中國,其白銀庫存因大量出口至倫敦,目前已降至十年來的最低水位,實體市場的緊缺感正快速蔓延。 此外,市場情緒的催化劑也不可忽視。11 月底 CME Group 因數據中心故障曾短暫暫停交易,雖然問題迅速解決,但這起意外引發了交易員對市場流動性的恐慌,反而成為資金加速湧入實體資產的導火線。展望未來,分析師普遍認為白銀正處於結構性牛市的甜蜜點,隨著工業需求持續強勁以及貨幣政策的寬鬆確立,2026 年白銀極有可能延續強勢表現,繼續在收益率上跑贏黃金。
2025/12/3 新聞評論 Reuters: Nvidia takes $2 billion stake in Synopsys as AI deal spree accelerates 摘要 輝達繼之前投資Intel、OpenAI與Nokia等戰略性投資,近期再次擴展其AI的版圖。輝達將以每股414.79美元,斥資約20億美元入股晶片設計大廠新思科技。預期輝達利用其EDA工具,將加速在設計AI晶片時的效率,讓即將被打破的摩爾定律,可透過AI技術協助工程師模擬晶片架構最佳化,維持摩爾定律的效率提升。同時也可讓新思科技利用輝達的軟體,優化EDA設計晶片時的多項應用,縮短模擬的時間。兩方雖互為客戶,但此入股的合作是建立在互惠、雙贏的基礎上。根據雙方執行長表示,這個交易並沒有排他性,表示新思科技仍願意與其他晶片商合作。這筆資金是提供選擇輝達的機會,但沒有計畫或承諾會購買輝達的AI晶片。 市場評論與我們的觀點 市場對這場合作案的反應樂觀,輝達12/1上漲1.65%,新思科技上漲4.85%。我們認為,目前輝達佈署從向下延伸GPU晶片的應用,包含AI模型訓練、基礎建設,同時也向上延伸對其GPU的設計效率做投資,增加輝達在AI領域的霸主地位。輝達仍按照公司發展的步調增加對AI的投資,透過這些投資與亮眼的財報,間接駁斥市場看空AI前景的擔憂,與大賣空原型人物貝瑞不斷的質疑,持續鞏固與重要合作夥伴的合作,加速AI的創新投資。
總體經濟
產業分析
2025/10/16 產業分析 近日台積電一連串的財報與營運消息顯示,其在全球半導體產業的領導地位依然穩固。從多家媒體報導來看,台積電不僅交出亮眼的第三季成績單,更上修全年營收展望,同時也為未來的技術與產能佈局描繪出清晰藍圖。 首先,台積電的財務表現是其信心的最大來源。根據法說會結論台積電第三季的毛利率與每股盈餘雙雙超乎預期,這不僅反映其成本控制得宜,也顯示高階製程的產能利用率處於健康水平。更令人振奮的是,公司將全年營收成長預期上調至34-36%,這是今年第二次上修,明確釋放出市場需求,特別是來自AI領域的旺盛訊號。 其次,在技術與產能佈局方面,台積電的企圖心也絲毫不減。從艾司摩爾(ASML)的財報中可見,其強勁的訂單狀況間接證實了台積電正加速擴產。台積電不僅是艾司摩爾最大的客戶,更握有全球超過60%的EUV設備產能,並計畫在未來兩年內持續增加EUV機台,全力衝刺2奈米先進製程。這份決心也反映在台積電上調資本支出至400-420億美元,其中約七成將用於先進製程。 然而,在樂觀情緒下也潛藏著挑戰。艾司摩爾對中國客戶在2026年需求可能大幅下滑的警告,預示半導體產業在全球化供應鏈中面臨的地緣政治挑戰。此外,海外設廠的高昂成本也將持續影響部分毛利。 總結而言,台積電憑藉著優異的財務表現與前瞻性的技術投資,依然穩坐全球半導體龍頭寶座。儘管未來可能面臨地緣政治與海外成本的挑戰,但其強勁的成長動能與持續的技術創新,讓其未來發展依然充滿潛力。同時該公司優於預期的財報表現,間接為AI市場打下一劑強心針。
近期世界兩大經濟巨頭美國與中國全力角逐AI領域上的霸權地位,美國將半導體發展與運算技術視為國家安全,避免中國威脅其地位,自2022年起對中國頒布晶片禁令,讓中國的AI發展無法使用最先進的晶片訓練,運算速度也相對較低;然而,Deepseek使用降規版的晶片與低成本訓練震撼全球,讓美國對於防堵中國取得晶片的規格拉高。
MFSP週報
2026/9/11 MFSP週報 績效總覽 截至2026年9月11日,MFSP A股及B股週報酬分別為1.88%及1.88%。本月至今(MTD)的報酬率分別為3.95%與3.78%,而年度至今(YTD)報酬率則分別為13.38%及11.75%。 板塊分析與績效回顧 能源: 能源板塊為本週及本月至今最主要的貢獻來源,主要由北歐基本載荷年度電力期貨、荷蘭TTF天然氣、低硫瓦斯油、布蘭特原油、紐約港超低硫柴油與德國Phelix基載電力的多頭部位帶動。 利率: 利率部位為本週及本月第二大貢獻來源,主要由Euribor、澳洲3年期公債與澳洲90天期銀行匯票的空頭部位帶動,部分遭3個月期SONIA多頭與加拿大隔夜附買回利率多頭部位之虧損所抵銷。 外匯: 貨幣部位為本週及本月最主要的拖累來源,日圓/美元空頭部位及日圓相關的多頭交叉部位(歐元/日圓、瑞士法郎/日圓與紐幣/日圓)之虧損,超過了韓元/美元多頭部位所帶來的獲利。 農產品: 農業板塊為本週及本月第二大拖累來源,阿拉比卡咖啡多頭、活牛空頭、2號棉花多頭與原棕櫚油多頭部位之虧損,超過了板塊內其他部位所帶來的獲利。 金屬: 金屬板塊本週及本月至今對績效略有拖累。 股票: 股票板塊本週及本月至今帶來溫和的報酬。
2026/9/4 MFSP週報 績效總覽 截至2026年9月4日,MFSP A股及B股週報酬分別為1.87%及1.71%。本月至今(MTD)的報酬率分別為2.03%與1.87%,而年度至今(YTD)報酬率則分別為11.29%及9.69%。 板塊分析與績效回顧 能源: 能源板塊為本週及本月至今最主要的貢獻來源,主要由北歐基本載荷年度電力期貨、荷蘭TTF天然氣、布蘭特原油與低硫瓦斯油的多頭部位帶動。 外匯: 貨幣部位為本週及本月最主要的拖累來源,日圓/美元空頭部位及日圓相關的多頭交叉部位(歐元/日圓、瑞士法郎/日圓、英鎊/日圓與紐幣/日圓)之廣泛虧損,加上印度盧比/美元空頭部位之虧損,超過了韓元/美元與墨西哥披索/美元多頭部位所帶來的獲利。 農產品: 農業板塊本週及本月至今繳出小幅虧損,阿拉比卡咖啡、2號棉花與黃豆油多頭部位之虧損,超過了Capesize海運費率、原棕櫚油與黃豆多頭部位所帶來的獲利。 利率: 利率部位本週及本月至今表現大致持平,澳洲3年期公債空頭部位之獲利,遭加拿大隔夜附買回利率多頭部位之虧損所抵銷。 金屬: 金屬板塊本週及本月至今的貢獻微乎其微。 股票: 股票板塊本週及本月至今貢獻溫和。做多美國股票市場表現良好。
2026/8/28 MFSP週報 績效總覽 截至2026年8月28日,MFSP A股及B股週報酬分別為1.08%及1.08%。本月至今(MTD)的報酬率分別為6.04%與5.87%,而年度至今(YTD)報酬率則分別為9.25%及7.85%。 板塊分析與績效回顧 外匯: 貨幣部位為本週最主要的貢獻來源,惟該板塊本月至今的表現大致持平,韓元/美元多頭部位帶來的獲利,大致遭美元/新台幣遠期多頭、加幣/美元空頭、歐元/美元空頭與巴西雷亞爾/美元多頭部位之虧損所抵銷。 利率: 利率部位為本週第二大貢獻來源,惟該板塊本月至今的表現仍呈現些微虧損,日本10年期公債空頭部位之獲利遭板塊內其他部位之虧損所抵銷。 能源: 能源板塊為本週最主要的拖累來源,惟本月至今仍是基金最主要的貢獻板塊,主要由荷蘭TTF天然氣多頭與Henry Hub天然氣空頭部位帶動。 金屬: 金屬板塊為本週第二大拖累來源,本月至今的表現仍呈現負值,主要受累於鈀金空頭與Micro黃金多頭部位之虧損。 農產品: 農業板塊本週繳出小幅獲利,本月至今仍為第二大貢獻來源,主要由黃豆、Capesize海運費率、原棕櫚油、11號糖、Canola油菜籽與黃豆油的多頭部位帶動,惟玉米與芝加哥小麥的多頭部位則對本月績效造成顯著拖累。 股票: 股票板塊本週繳出了正報酬,Netflix的空頭部位雖為主要拖累項目之一,不過做多台灣股票市場為該板塊最主要的獲利來源。
2026/8/21 MFSP週報 績效總覽 截至2026年8月21日,MFSP A股及B股週報酬分別為-3.97%及-3.97%。本月至今(MTD)的報酬率分別為4.91%與4.74%,而年度至今(YTD)報酬率則分別為8.08%及6.70%。 板塊分析與績效回顧 能源: 能源板塊為本週及本月至今最主要的貢獻來源,主要由Henry Hub天然氣空頭部位帶動,加上荷蘭TTF天然氣、低硫瓦斯油與布蘭特原油的多頭部位。 農產品: 農業板塊為本週及本月第二大貢獻來源,主要由原棕櫚油與黃豆多頭部位帶動,加上11號糖與5號白糖的多頭部位,部分遭玉米空頭與芝加哥小麥空頭部位之虧損所抵銷。 外匯: 貨幣部位本週及本月至今呈現些微負值,韓元/美元多頭部位帶來的獲利,遭加幣/美元空頭、歐元/美元空頭與美元/新台幣遠期多頭部位之虧損所抵銷。 利率: 利率部位本週及本月至今繳出小幅虧損,主要受累於Euro-Buxl多頭部位。 金屬: 金屬板塊本週及本月至今對績效略有拖累,主要由Micro黃金空頭部位的虧損所致。 股票: 股票板塊本週帶來虧損,Netflix的空頭部位為主要拖累項目之一,加上較廣泛的指數曝險部位。做多美國及台灣股票市場部位亦表現下跌。
2026/8/14 MFSP週報 績效總覽 截至2026年8月14日,MFSP A股及B股週報酬分別為3.58%及3.58%。本月至今(MTD)的報酬率分別為9.25%與9.07%,而年度至今(YTD)報酬率則分別為12.55%及11.10%。 板塊分析與績效回顧 能源: 能源板塊為本週最主要的貢獻來源,延續了本月的正向角色,主要由Henry Hub天然氣空頭部位帶動。 外匯: 貨幣部位為本週第二大貢獻來源,惟該板塊本月至今的表現仍呈現些微負值,韓元/美元多頭部位帶來的獲利尚未能完全抵銷巴西里拉/美元多頭與加幣/美元空頭部位之虧損。 利率: 利率部位本週貢獻了溫和的正報酬,惟該板塊本月至今的表現仍呈現些微負值,日本10年期公債空頭部位之獲利遭板塊內其他部位之虧損所抵銷。 農產品: 農業板塊本週繳出些微虧損,惟本月至今仍為正貢獻來源,主要由Canola油菜籽、原棕櫚油與歐洲油菜籽的多頭部位,以及白糖與原糖的多頭部位所帶動,部分遭玉米空頭與芝加哥小麥空頭部位之虧損所抵銷。 金屬: 金屬板塊本週貢獻溫和,本月至今的表現大致持平,Micro黃金空頭部位之虧損大致遭板塊內其他部位之獲利所抵銷。 股票: 股票板塊本週繳出正報酬,Palantir Technologies、Netflix、Kosdaq 150與SAP的空頭部位虧損,超過了E-mini標普500指數多頭部位所帶來的獲利。不過其他作多美國及台灣的股票的股票則是在七月份的波動後繳出了亮眼的成績。
2026/8/7 MFSP週報 績效總覽 截至2026年8月7日,MFSP A股及B股週報酬分別為5.47%及5.29%。本月至今(MTD)的報酬率分別為5.47%與5.29%,而年度至今(YTD)報酬率則分別為8.65%及7.26%。 板塊分析與績效回顧 農產品: 農業板塊為本週及本月至今帶來正報酬,一改7月最主要拖累板塊的角色。歐洲油菜籽、5號白糖、11號糖、原棕櫚油的多頭部位,加上油菜籽多頭部位,為本板塊帶來獲利,僅部分遭黃豆多頭部位之小幅虧損所抵銷。 外匯: 貨幣部位為本週及本月第一大拖累來源,日圓/美元與加幣/美元的空頭部位虧損,超過了韓元/美元多頭部位所帶來的獲利。 利率: 利率部位本週及本月至今繳出小幅虧損,3個月期SOFR空頭部位之虧損超過了3個月期SONIA多頭部位之獲利。 能源: 能源板塊本週及本月貢獻溫和,主要由Henry Hub天然氣空頭部位帶動。 金屬: 金屬板塊本週及本月至今對績效略有拖累,鈀金、Micro黃金與Micro白銀空頭部位之虧損超過了白銀多頭部位所帶來的獲利。 股票: 股票板塊為本週帶來正報酬。Palantir Technologies的空頭部位是該板塊最主要的拖累項目,加上SAP與Micro E-mini標普500指數空頭部位之虧損,抵銷了E-mini標普500指數多頭部位所帶來的獲利,且抵銷幅度更大。不過投資於美國及台灣的股票市場部位於本周開始強勁的反彈,一掃了七月份顯著回檔的陰霾。
2026/7/31 MFSP週報 績效總覽 截至2026年7月31日,MFSP A股及B股週報酬分別為-5.34%及-5.34%。本月至今(MTD)的報酬率分別為-15.58%與-15.72%,而年度至今(YTD)報酬率則分別為2.91%及1.77%。 板塊分析與績效回顧 外匯: 貨幣部位為本週及本月至今最主要的拖累來源,持續的趨勢反轉對該部位造成沉重打擊。美元/韓元的多頭部位仍為該板塊本月至今最主要的拖累項目,紐西蘭幣/美元與日圓/美元的空頭部位虧損則進一步加劇了跌幅。 農產品: 農業板塊為本週績效第二大拖累來源,持續作為本月基金最主要的拖累板塊。黃豆多頭部位仍是該板塊本月至今唯一的獲利項目,而芝加哥與堪薩斯小麥及玉米的空頭部位,加上活牛、製粉小麥、黃豆粉與飼養牛的多頭部位,則是本月虧損的主要來源。 利率: 利率部位本週繳出小幅負報酬,該板塊本月至今的表現仍呈現些微負值,儘管3個月期SOFR、日本10年期公債與美國10年期公債的空頭部位均帶來獲利,惟該板塊內其他部位的虧損抵銷了這些貢獻。 能源: 能源板塊本週表現大致持平,惟本月仍是基金最穩定的分散風險來源,主要由Henry Hub天然氣空頭部位,以及北歐基本載荷年度電力期貨、紐約港超低硫柴油與低硫瓦斯油的多頭配置所帶動。 金屬: 金屬板塊本週及本月至今的表現皆大致持平,其中錫的多頭部位為該板塊本月唯一值得注意的貢獻項目。 股票: 股票板塊本週亦下跌,該板塊本月至今的表現同樣呈現負值。Kosdaq 150的空頭部位仍是本月的一大亮點。另一方面,美股與台股的多頭曝險部位截至7月31日累積了不小的跌幅。惟進入8月後,兩個市場均展開強勁反彈,該部位自月底以來已有明顯改善。
2026/7/24 MFSP週報 績效總覽 截至2026年7月24日,MFSP A股及B股報酬率分別為+2.54%及+2.54%,多個板塊的趨勢在本週出現大幅反轉,為基金帶來正向貢獻。本月至今(MTD)的報酬率分別為-10.82%與-10.97%,而年度至今(YTD)報酬率則分別為+8.72%及7.51%。 板塊分析與績效回顧 外匯: 貨幣部位為本週最主要的正報酬來源,在經歷艱難的一個月後出現反彈。歐元/美元的空頭部位持續為本月至今的報酬率增添報酬;然而,該板塊本月至今的表現仍呈現些微負值,主要受累於美元/韓元的多頭部位,此部位為該板塊本月表現最差的標的。 能源: 能源板塊為本週績效第二大貢獻來源,延續了本月的正報酬。北歐基本載荷年度電力期貨與紐約港超低硫柴油的多頭部位均為本月至今的報酬增添貢獻。 利率: 利率部位本週貢獻了溫和的正報酬,惟該板塊本月至今的表現仍為負報酬。日本與韓國10年期公債的空頭部位以及3個月期SOFR的空頭部位均為本月至今的報酬增添貢獻,惟部分抵銷於澳洲90天期銀行匯票多頭與3個月期SONIA多頭部位的虧損。 農產品: 農業板塊本週繳出小幅正報酬,在成為本月基金最主要拖累來源後,此表現可謂一大喘息。黃豆、油菜籽與黃豆油的多頭部位為本月至今帶來獲利,惟這些獲利遭到玉米與芝加哥、堪薩斯小麥空頭部位,以及活牛、飼養牛、製粉小麥與黃豆粉多頭部位的虧損所抵銷。 金屬: 金屬板塊對本週績效的貢獻甚微,本月至今的表現亦大致持平。 股票: 股票板塊本週亦繳出穩健的正報酬,惟該板塊本月至今的表現仍呈現些負值。Kosdaq 150的空頭部位仍為本月至今表現最佳的標的,而較廣泛的股票曝險部位則在本周表現溫和。
2026/7/17 MFSP週報 績效總覽 截至2026年7月17日,MFSP A股與B股部位的週報酬率分別為-7.91%及-7.91%。本月至今(MTD)的報酬率分別為-13.03%與-13.17%,而年度至今(YTD)的報酬率則達到了6.02% 與4.85%。 板塊分析與績效回顧 外匯: 貨幣部位面臨嚴重反轉,顯著拖累了投資組合的績效。在該板塊中,最主要的拖累項目是美元/韓元的多頭部位,該部位遭遇了劇烈回檔。商品貨幣的空頭部位面臨逆風,紐西蘭元/美元與加幣/美元的空頭部位均拉低了報酬。相反地,歐元/英鎊(IMM)的空頭部位則提供了些微的正向緩衝。 農產品: 農業板塊承受了廣泛且強烈的賣壓,成為本週績效最主要的拖累來源。在穀物方面,隨著市場大幅軋空,空頭部位嚴重反噬,導致芝加哥軟紅冬麥、堪薩斯硬紅冬麥、玉米、製粉小麥與黃豆粉均面臨重挫。畜牧類部位亦經歷了劇烈回檔,活牛與飼養牛的多頭部位分別錄得大幅虧損。 能源: 能源板塊維持正向動能,提供了寶貴的分散風險效益。Henry Hub 天然氣的空頭部位成功創造了正報酬。此外,北歐基本載荷年度電力期貨與紐約港超低硫柴油的多頭配置亦繳出了穩健的正報酬。 利率: 利率板塊提供了穩健的結構性緩衝。亞太地區主權債的空頭部位表現良好,主要由韓國10年期公債的空頭部位領漲。 股票: Kosdaq 150 的空頭部位表現佳;然而,在市場動盪期間,美國與台灣股市的多頭部位則遭逢了顯著虧損。
